
Was kostet ein Ferienhaus in Box 3?
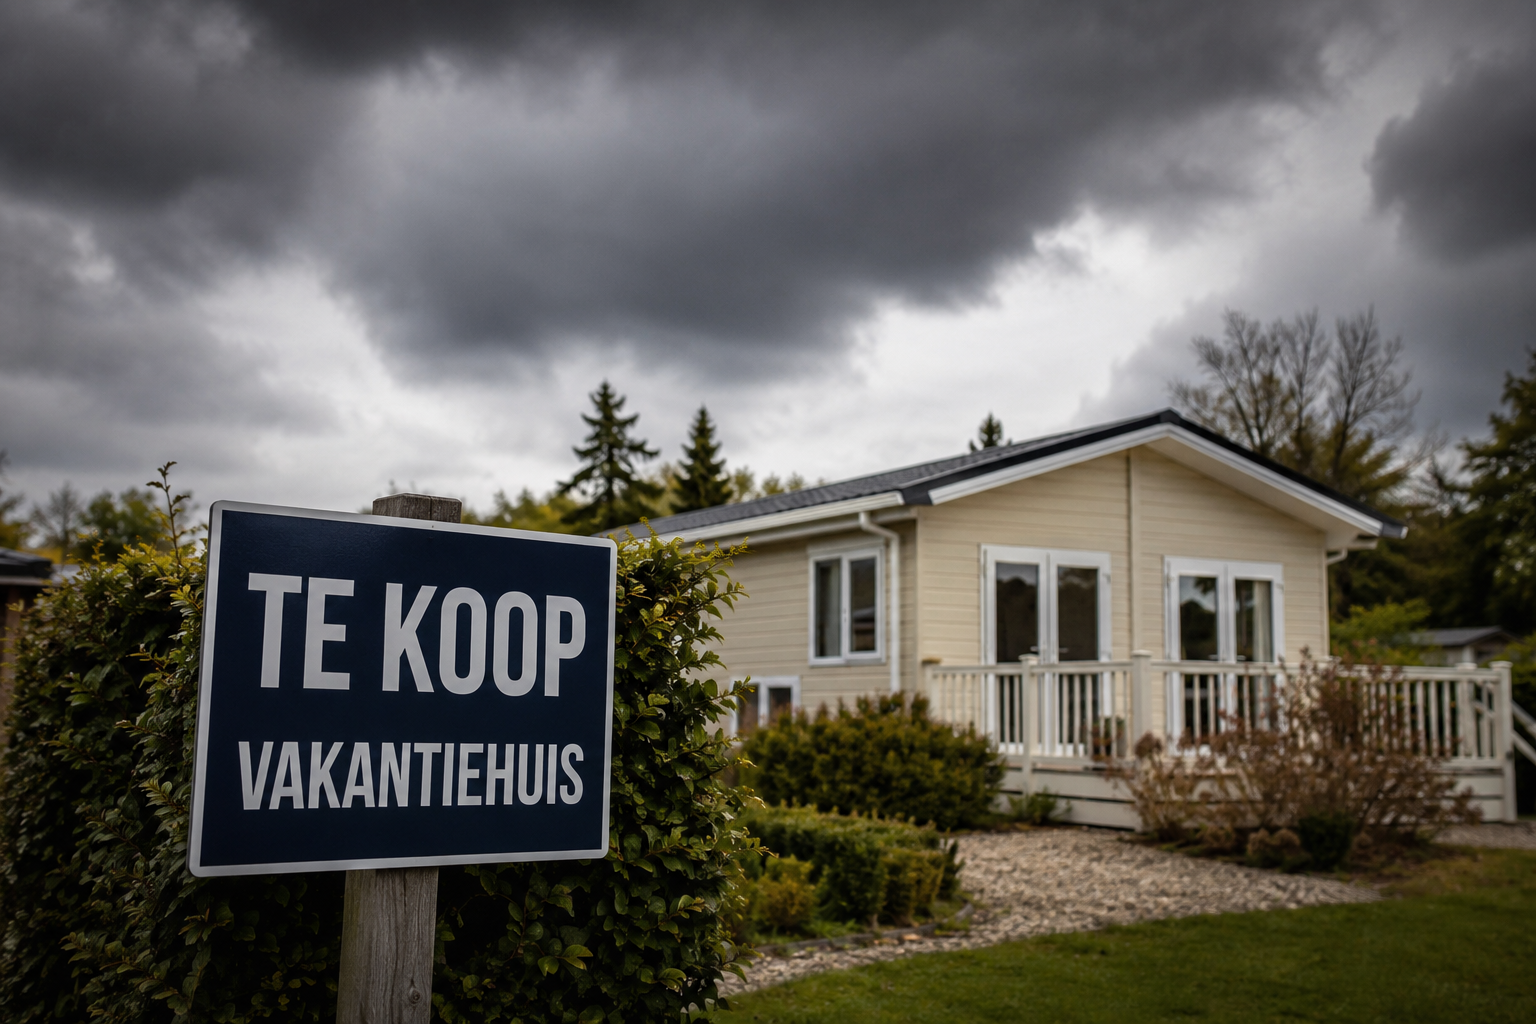
Die Diskussion um das Ferienhaus dreht sich vor allem um Box 3. Während Eigentümer von Ferienwohnungen jahrelang von relativ berechenbaren Steuerregeln profitierten, ändern sich die Rahmenbedingungen nun rasant. Für 2026 gelten für sonstige Vermögenswerte eine pauschal angesetzte Rendite von 6 Prozent und ein Steuersatz von 36 Prozent. Ohne Berücksichtigung von Freibeträgen und Schulden entspricht das 2,16 Prozent des WOZ-Werts. Die endgültige Steuerbelastung hängt von der gesamten Vermögenssituation ab; bei einer niedrigeren tatsächlichen Rendite kann die Regelung zum Gegenbeweis relevant sein. Hinzu kommen steigende Parkgebühren sowie höhere Kosten für Instandhaltung, Energie und Versicherungen.
Vor allem der psychologische Effekt scheint erheblich zu sein. Ein Ferienhaus war einst ein emotionaler Kauf mit einem finanziellen Vorteil. Nun fühlt es sich zunehmend wie eine steuerliche Verpflichtung an. Diese Stimmung spiegelt sich im Markt wider. Makler und Parkbetreiber stellen fest, dass private Anleger zurückhaltender werden und manche Eigentümer über einen Verkauf nachdenken.
Die Freizeitbranche betrachtet diese Entwicklung unterdessen mit gemischten Gefühlen. Denn hinter vielen Ferienparks stehen gerade private Eigentümer, die ihr Haus vermieten, um Kosten auszugleichen. Wenn sich diese Gruppe zurückzieht, trifft das nicht nur den Immobilienmarkt, sondern auch die Freizeitwirtschaft. Weniger Investitionen bedeuten letztlich auch weniger Erneuerung von Ferienparks, weniger Qualitätsverbesserungen und möglicherweise höhere Preise für Verbraucher.
Ein Ferienhaus zwischen Eigentum und Erlebnis
Rund um das Ferienhaus entsteht ein bemerkenswertes Paradox. Während der Staat Ferienimmobilien steuerlich stärker belastet, wächst die Nachfrage nach hochwertigen Freizeitkonzepten weiter. Die Niederländer investieren weiterhin in großem Umfang in Freizeit, Komfort und Erlebnisse. Der Bedarf an Kurzurlauben in Wohnortnähe wächst nach wie vor. Allerdings verlagert sich das Eigentum möglicherweise zunehmend von Privatpersonen zu professionellen Investoren und größeren Betreibern.
Das würde einen grundlegenden Wandel für die niederländische Freizeitbranche bedeuten. Das klassische Modell des „privaten Eigentümers im Ferienpark“ gerät damit unter Druck. Und gerade dieses Modell bildete jahrelang den finanziellen Motor hinter vielen Entwicklungen im Freizeitbereich in den Niederlanden.
Hinzu kommt: Die neuen Regeln sorgen für Unsicherheit. Nicht nur über die Höhe der Steuern, sondern auch über künftige Wertsteigerungen, Vermietungsvorschriften und Renditen. Und Unsicherheit ist Gift für Investitionen. Gerade in einer Branche, in der die Amortisationszeiten häufig zehn bis zwanzig Jahre betragen.
Wie viel Spielraum hat der Markt noch?
Die Frage rund um das Ferienhaus lautet deshalb nicht nur, was diese steuerlichen Maßnahmen der Staatskasse einbringen, sondern auch, was sie die Freizeitbranche längerfristig an Investitionskraft kosten. Denn wenn Ferienimmobilien für private Eigentümer immer weniger attraktiv werden, verschiebt sich der Markt automatisch in Richtung größerer, finanzkräftiger Akteure. Das verändert nicht nur die Eigentumsverhältnisse, sondern möglicherweise auch den Charakter von Ferienparks und Erholungsgebieten in den Niederlanden.
In der Praxis stellen Unternehmer und private Eigentümer immer häufiger dieselbe Frage: Wie viel Spielraum bleibt noch? Denn Steuern, laufende Parkkosten, Nachhaltigkeitsanforderungen und Instandhaltung summieren sich inzwischen. Irgendwann ist eine Grenze erreicht, an der die Emotion nicht mehr gegen die Kostenrechnung gewinnt.
Und vielleicht ist genau das die eigentliche Diskussion, die nun rund um das niederländische Ferienhaus entsteht.
Quellen: De Telegraaf, ABN AMRO, Consumentenbond, Belastingdienst
Erläuterung zu den Zahlen: die Berechnung für Box 3 für 2026.